
 Калькулятор услуг
- Блог
- Бухгалтерский учет
- Налоги
- Налоговый учет
- 31 июля 2026
Каждая третья камеральная проверка по НДС заканчивается требованием пояснений.
Для бухгалтера это стресс, для компании — риск прямых финансовых потерь. Отказ инспекции принять входной НДС к вычету бьет по бюджету мгновенно: деньги уходят в бюджет, а не остаются в обороте.
Проблема в том, что большинство отказов связаны не со сложными схемами, а с банальными ошибками в документах. Неверный КПП, просроченный срок, статус УПД — мелочи, которые стоят сотни тысяч рублей. Эта статья — практическое руководство. Здесь — условия вычета, разбор критичных и некритичных ошибок, алгоритм действий при отказе и чек-лист проверки до подачи декларации.

Проверка документов до подачи декларации экономит нервы и деньги
Статьи 171 и 172 НК РФ устанавливают четыре условия для вычета НДС. Если хотя бы одно не выполнено — инспекция откажет. Без вариантов.
Первое: товары, работы или услуги приняты на учет. Запись в бухгалтерском учете подтверждает, что операция реальна. Нет проводки — нет вычета.
Второе: есть корректный счет-фактура или УПД со статусом 1. Это единственный документ, который дает право уменьшить НДС к уплате. Товарная накладная или акт сами по себе не подойдут.
Третье: покупка связана с деятельностью, облагаемой НДС. Купили оборудование для производства облагаемой продукции — вычет законен. Приобрели что-то для операций, освобожденных от налога, — вычет не положен.
Четвертое: не истек трехлетний срок. Налогоплательщик вправе заявить вычет в течение трех лет с момента принятия покупки на учет. Пропустили дату — право сгорает.
| Условие | Чем подтвердить | Типичное нарушение |
| Принятие на учет | Проводки в бухучете, акт приемки | Товар оприходован позже, чем заявлен вычет |
| Счет-фактура / УПД (статус 1) | Оригинал или электронный документ с ЭЦП | С/ф отсутствует, УПД имеет статус «2» |
| Связь с облагаемой деятельностью | Назначение покупки в документах | Покупка для необлагаемых операций без раздельного учета |
| Трехлетний срок | Дата принятия на учет | Вычет заявлен за пределами 3 лет |
Проверяйте каждое условие до подачи декларации — не после того, как инспекция пришлет требование.
Отсчет начинается с даты принятия товаров, работ или услуг на учет. Не с даты выставления счет-фактуры. Не с даты оплаты. Именно с момента, когда бухгалтер сделал проводку.
Верховный Суд РФ подтвердил этот подход: вычет нужно заявить в декларации, поданной до истечения трех лет с даты оприходования. Предположим, товар принят на учет 15 марта 2022 года. Три года истекают 15 марта 2025-го. Последняя декларация, в которую можно включить вычет, — за I квартал 2025 года (срок подачи — 25 апреля 2025 года).
Ошибка на один квартал — и компания теряет всю сумму входного НДС. Поэтому [бухгалтерские услуги](https://auditor-74.ru/buhgalterskie-uslugi/) по сопровождению НДС начинаются именно с контроля сроков.
Да. Налогоплательщик вправе переносить вычет в пределах трех лет. Приняли товар на учет в I квартале — заявите вычет во II, III или любом другом квартале до истечения срока.
Дробить нельзя. Одна счет-фактура — один вычет целиком в одном периоде. Исключение — основные средства и отдельные случаи по ст. 171.1 НК РФ.
Пункт 2 статьи 169 НК РФ разделяет ошибки на существенные и несущественные. Граница проста: если неточность мешает идентифицировать продавца, покупателя, товар, стоимость или ставку НДС — вычет снимут.
Нельзя определить продавца или покупателя. Неверный ИНН, перепутаны реквизиты сторон. Инспекция не сможет сопоставить операцию по цепочке.
Нельзя определить наименование товара или услуги. Формулировка «услуги по договору» без конкретики вызовет отказ. Инспектор обязан понять, что именно продали.
Ошибка в стоимости. Сумма в с/ф не совпадает с фактической стоимостью поставки — вычет неправомерен.
Неверная ставка или сумма НДС. Указали 10% вместо 20% — расхождение между ставкой и суммой налога лишает права на вычет. Исправлять такую ошибку нужно через выставление исправленного счета-фактуры.
Не каждая опечатка губит вычет. Если ИНН сторон верный и суть операции ясна — право на уменьшение налога сохраняется.
| Пример ошибки | Существенная? | Последствие |
| Неверный ИНН продавца | Да | Отказ в вычете |
| Ошибка в стоимости товара | Да | Отказ в вычете |
| Указана ставка 10% вместо 20% | Да | Отказ в вычете |
| Товар описан как «услуги по договору» без расшифровки | Да | Отказ в вычете |
| Устаревший КПП при верном ИНН | Нет | Вычет сохраняется |
| Сокращение «г.» вместо «город» в адресе | Нет | Вычет сохраняется |
| Строчная буква вместо прописной в наименовании | Нет | Вычет сохраняется |
| Старый юридический адрес продавца | Нет | Вычет сохраняется |
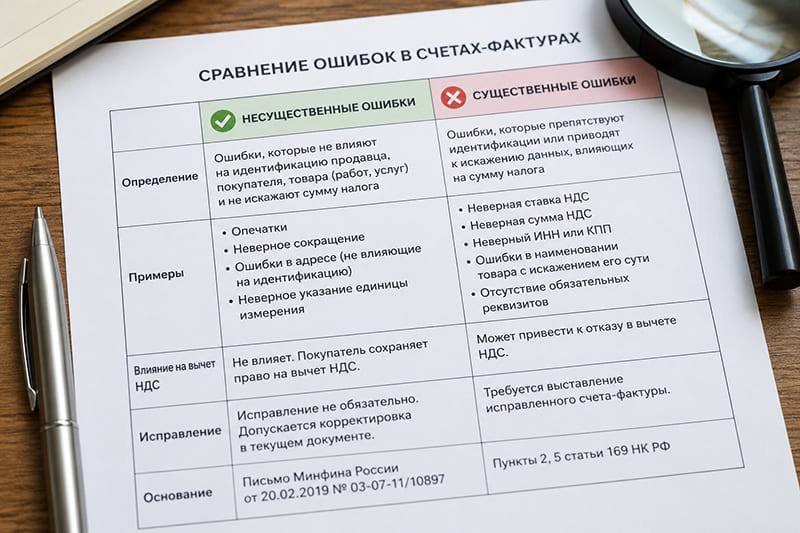
Сохраните эту таблицу — пригодится при проверке входящих документов
Универсальный передаточный документ заменяет связку «счет-фактура + накладная/акт», но только со статусом «1». УПД со статусом «2» — это первичный документ без функции счета-фактуры. Заявить по нему вычет не получится.
Критерии существенности ошибок для УПД те же, что и для обычной с/ф. Пункт 2 статьи 169 НК РФ работает одинаково. Ошибка в «счет-фактурной» части УПД — в реквизитах сторон, наименовании товара, сумме или ставке — лишает права на вычет.
Отдельный риск — незаполненные обязательные строки. Если в части счета-фактуры пропущены строки 1–7 или графы 1–11, инспекция расценит документ как оформленный с нарушениями.
Совет эксперта. Перед регистрацией УПД в книге покупок проверьте три вещи: статус документа (только «1»), совпадение ИНН продавца с данными ЕГРЮЛ и правильность ставки НДС. Эти три точки контроля отсекают 80% проблем при камеральной проверке.
Инспекция снимает вычеты не только из-за ошибок в документах. Есть причины серьезнее.
1. Нереальность сделки. ФНС выявляет формальный документооборот — когда товар или услуга существуют только на бумаге. Система АСК НДС-2 сопоставляет данные покупателя и продавца автоматически. Расхождение — повод для проверки.
2. Контрагент-«однодневка». Поставщик не ведет реальной деятельности, не платит налоги и не отражает реализацию в своей декларации. Разрыв в цепочке НДС ложится на покупателя.
3. Отсутствие счета-фактуры в книге продаж поставщика. Покупатель заявил вычет, а продавец не отразил начисление. АСК НДС-2 фиксирует нестыковку, и инспекция направляет требование.
4. Несоответствие дат и сумм. Дата с/ф раньше даты отгрузки, сумма в книге покупок не совпадает с с/ф — любое расхождение привлекает внимание.
Рекомендуем до подачи декларации привлекать специалистов для консультирования по сложным операциям — это дешевле, чем оспаривать отказ.
Получили акт камеральной проверки с отказом — действуйте поэтапно.
Шаг 1. Подготовьте пояснения к требованию инспекции. Приложите подтверждающие документы: договор, акты, платежки, переписку с контрагентом.
Шаг 2. Если инспекция составила акт — подайте возражения в течение месяца. Укажите на конкретные нормы НК РФ и судебную практику.
Шаг 3. При отрицательном решении подайте жалобу в вышестоящий налоговый орган. Досудебное обжалование обязательно перед обращением в суд.
Шаг 4. Если досудебный порядок не помог — обращайтесь в арбитражный суд.
Каждый этап имеет жесткие сроки. Пропуск срока на возражения или жалобу лишает компанию возможности оспорить доначисление.
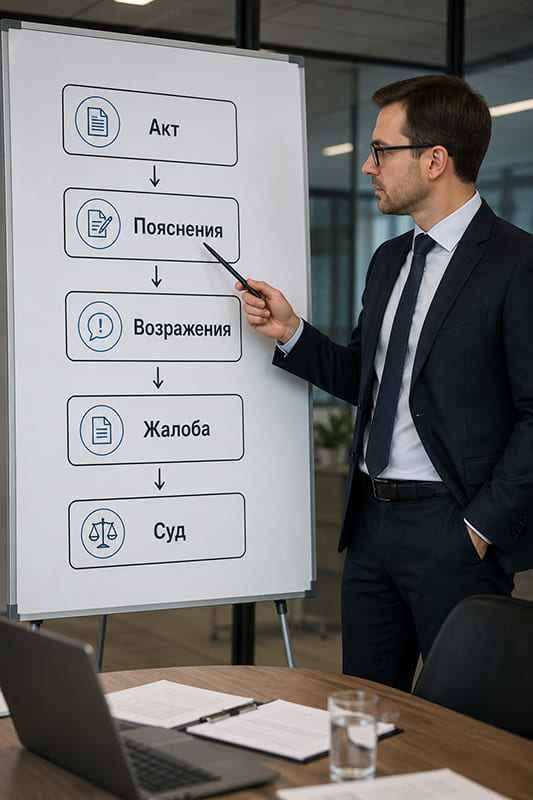
Алгоритм действий при отказе в вычете НДС
1. Внедрите регламент проверки входящих документов. Каждый счет-фактура и УПД проходят контроль до регистрации в книге покупок. Бухгалтер сверяет ИНН, наименование, сумму, ставку и статус документа. Три минуты проверки экономят месяцы разбирательств.
2. Проводите сверку с контрагентами до подачи декларации. Запросите у поставщика подтверждение, что он отразил реализацию в своей книге продаж. Разрыв в цепочке НДС проще устранить до отправки декларации, чем после требования инспекции.
3. Используйте сервисы проверки. Проверьте контрагента через открытые сервисы ФНС: выписка из ЕГРЮЛ, сведения о задолженности, данные о дисквалификации руководителя. Эти шаги подтверждают вашу добросовестность при спорах с инспекцией.
4. Проведите аудит документов перед сдачей декларации. Особенно если квартал был насыщенным: много поставщиков, крупные суммы, новые контрагенты.
Совет эксперта. Заведите реестр «рисковых» счетов-фактур — тех, где сумма вычета превышает 500 000 рублей или контрагент работает с вами впервые. По этим документам проводите углубленную проверку. Инспекция обращает внимание на крупные вычеты в первую очередь.
Специалисты УралАудит проводят аудит документов для вычета НДС до подачи декларации — удаленно, для компаний из любого региона. Суммарный опыт команды — более 80 лет, работа сертифицирована. Услуга обходится в среднем на 65% дешевле содержания штатного специалиста. Подробнее — на страницах бухгалтерских услуг и консультирования.
Вычет по НДС — законное право налогоплательщика. Но реализовать его получается только при соблюдении всех условий и безупречных документах. Ошибка в ИНН, просроченный срок, неверный статус УПД — каждая мелочь может стоить компании реальных денег.
Проверяйте входящие документы до регистрации в книге покупок. Сверяйтесь с контрагентами до подачи декларации. А если сомневаетесь — привлекайте аудиторов. Превентивная проверка всегда дешевле спора с налоговой.
Можно ли принять НДС к вычету, если в счете-фактуре указан старый юридический адрес поставщика?
Да. Если ИНН продавца верный и суть операции ясна — ошибка в адресе несущественна. Пункт 2 статьи 169 НК РФ прямо это подтверждает.
Что делать, если трехлетний срок для вычета почти истек?
Заявите вычет в декларации за текущий квартал. Убедитесь, что все четыре условия из ст. 172 НК РФ выполнены. Срок считается до дня подачи декларации за квартал, в котором истекают три года.
Может ли ФНС отказать в вычете, если у поставщика нет НДС в книге продаж?
На практике — да. Это одна из самых распространенных причин отказа. Сверяйтесь с контрагентом до отправки декларации, чтобы исключить разрыв в цепочке.
УПД со статусом «2» дает право на вычет НДС?
Нет. Статус «2» означает, что документ выполняет функцию первичного учетного документа без функции счета-фактуры. Для вычета нужен УПД со статусом «1» или отдельная с/ф.